


MCP kommt in die Buchhaltungsbranche
25/09/2026
GwG-Compliance als integrierter digitaler Prozess
05/10/2026KI im Jahresabschluss: Was die Maschine übernimmt, und wo wir bewusst stoppen
Beitrag von Chris Zurbrügg, Aumico

Wenn ich mit Treuhänderinnen und Treuhändern über KI rede, kommt fast immer dieselbe Frage. Ersetzt das in Zukunft meinen Job?
Wir haben uns die Frage anders gestellt. Nicht «kann KI den Abschluss», sondern: Was steckt eigentlich alles drin? Also haben wir die Abschlussarbeiten in ihre Einzelteile zerlegt. Bank- und Kassenabstimmung, Debitoren und Kreditoren, Delkredere, Periodenabgrenzung, Anlagespiegel und Abschreibungen, Vorratsbewertung, MWST-Umsatzabstimmung, Sozialversicherungen, Darlehen und Zinsen, Rückstellungen, stille Reserven, Steuerrückstellung, Gewinnverwendung, und zum Schluss die Prüfungen gegen OR und Steuerpraxis. Je nach Mandant ein Dutzend Positionen oder mehr, bei einer Handelsfirma andere als bei einem Dienstleister.
Und für jede die gleiche Frage: Was kann eine Maschine hier zuverlässig übernehmen, und wo wollen wir ganz bewusst einen Menschen?
Die Linie geht durch jede Position
Wir dachten, die Liste zerfällt in zwei Hälften. Das tut sie nicht. In jeder einzelnen Position steckt beides.
Das Delkredere: Der Pauschalsatz auf den Debitoren ist eine Formel. Dafür braucht es keine KI, das konnte Software schon immer. Die Einzelwertberichtigung ist etwas anderes. Ob die Forderung an den Kunden, der seit vier Monaten nicht zahlt, noch werthaltig ist, steht in keinem Datensatz. Das weisst du, weil du mit ihm telefoniert hast.
Die Periodenabgrenzung: Eine Rechnung lesen, den Leistungszeitraum erkennen, den Anteil fürs Folgejahr berechnen. Das ist Mustererkennung, und genau da ist KI heute stark. Was sie nicht kann: wissen, welche Rechnung noch fehlt. Vollständigkeit steht nicht in den Daten. Das bleibt deine Frage an den Mandanten.
Die Vorräte: Der Warendrittel ist Arithmetik. Ob das Lager aber zum Anschaffungswert oder tiefer gehört, ob da Ladenhüter liegen, ob die Inventur stimmt, das ist Beurteilung. Die Maschine rechnet den Drittel vom Wert, den du ihr gibst.
Überall dasselbe Muster. Die Maschine macht die Berechnung. Der Mensch setzt den Parameter.
Was die Maschine übernimmt
Bei einigen Positionen ist der Anteil an Fleissarbeit so hoch, dass Automatisierung den Alltag spürbar verändert.
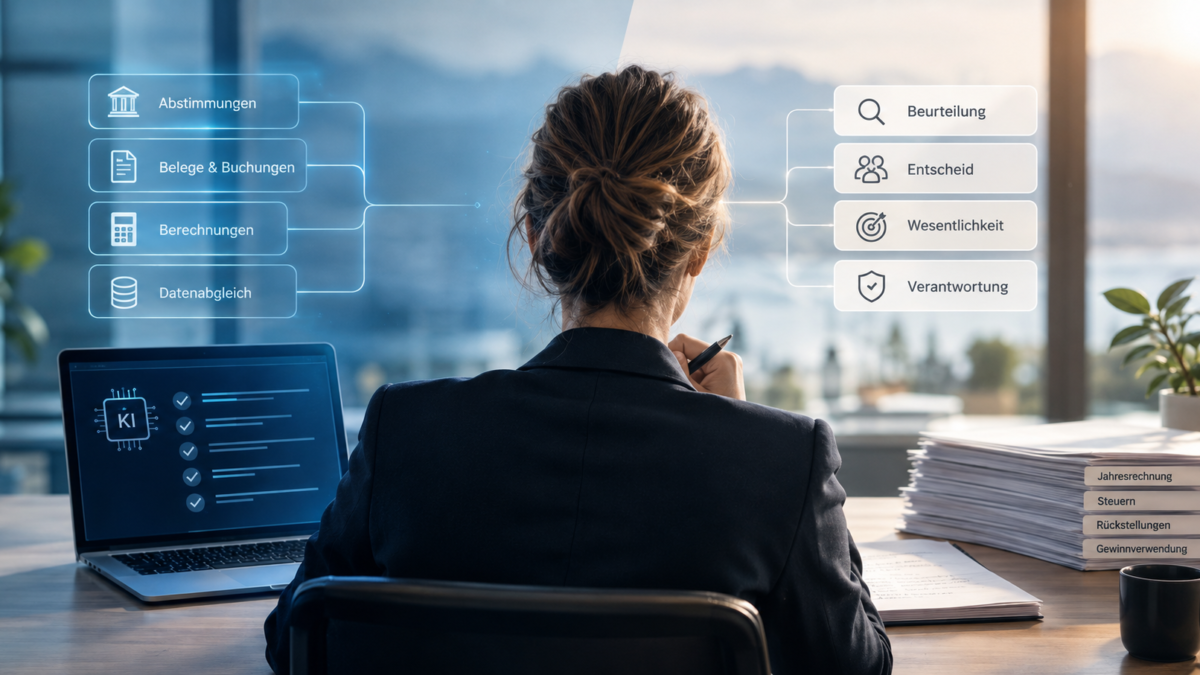
Die Bankabstimmung ist ein Zuordnungsproblem: Kontoauszug gegen Hauptbuch, Position für Position. Debitoren und Kreditoren aus Lieferungen und Leistungen: Nebenbuch gegen Hauptbuch. Die MWST-Umsatzabstimmung ist strukturiert, regelbasiert, jedes Jahr Pflicht, und niemand macht sie gern. Die Sozialversicherungskonten: Lohnbuchhaltung gegen die Abrechnungen der Ausgleichskasse. Der Vorjahresvergleich über alle Konten findet die Abweichung, die am Freitagabend niemand mehr sieht. Und ob ein Kapitalverlust nach Art. 725a OR vorliegt, ist eine Rechenregel auf einer fertigen Bilanz.
Das alles läuft. Es liefert ein Ergebnis und die Herleitung dazu. Was es nicht liefert, ist der Entscheid.
Warum wir den Sign-off bewusst setzen
Es wäre technisch einfach, die Maschine durchlaufen zu lassen. Wir tun es nicht, und der Grund ist nicht Misstrauen gegenüber der Technik. Der Grund ist eine Überzeugung.
Eine Maschine, die fast immer richtig liegt, ist gefährlicher als eine, die oft falsch liegt. Bei der zweiten schaust du hin. Bei der ersten hörst du irgendwann auf. Nicht aus Faulheit, sondern weil das Hinschauen sich nach ein paar hundert richtigen Vorschlägen anfühlt wie Zeitverschwendung. Und genau an dem Tag, an dem die Maschine den einen Fall daneben legt, bist du nicht mehr wach.
Deshalb ist der Sign-off kein Häkchen am Schluss. Er ist an den Stellen eingebaut, an denen wir wissen, dass die Maschine nicht entscheiden kann. Welche das sind, hängt vom Mandat ab. Aber es sind immer dieselben Arten von Entscheiden.
Bewertungsparameter. Nutzungsdauer, Delkredere-Satz, Rückstellungshöhe, Lagerwert. Die Maschine schlägt vor, du setzt.
Wesentlichkeit. Sie findet jede Abweichung. Welche zählt, sagst du. Achtzig Franken sind egal, achthundert vielleicht auch, ausser sie stehen am falschen Ort.
Vollständigkeit. Kein System weiss, was ihm fehlt.
Gewinnverwendung. Was mit dem Bilanzgewinn passiert, entscheidet die Generalversammlung. Du bereitest den Antrag vor, die Maschine rechnet die Reserven.
Die Jahresrechnung. Bilanz nach Art. 959a OR, Erfolgsrechnung, Anhang, wo nötig die Geldflussrechnung. Am Ende steht eine Unterschrift, und die gehört einem Menschen.
Ein Sign-off, der nicht anders ausfallen kann, ist keiner. Darum bekommst du an jeder dieser Stellen nicht nur das Ergebnis, sondern die Herleitung: welche Daten, welche Regel, welcher Vorschlag. Damit du widersprechen kannst. Und jeder Entscheid landet im Audit Trail, wer wann was bestätigt oder korrigiert hat. Das ist kein Kontrollinstrument über dich. Es ist das, womit du später erklärst, wie eine Zahl zustande kam.
Und dann die Daten
Sobald Herleitung und Audit Trail auf dem Tisch liegen, kommt im Gespräch verlässlich die nächste Frage. «Wo sind meine Daten?» Zu Recht: Im Abschluss stecken Löhne, Sozialversicherungen, Steuerdaten der Mandanten. Datenschutz hat deshalb nicht hohe Priorität, sondern die höchste. Nur: Hinter dieser einen Frage stecken zwei verschiedene, und meistens wird nur eine davon beantwortet.
Die erste: Wo liegen die Daten? Das ist Hosting. Hier lautet die Antwort heute bei den meisten Anbietern gleich: in der Schweiz.
Die zweite: Wo werden die Daten verarbeitet, wenn ein Sprachmodell im Spiel ist? Das ist eine andere Frage, und sie wird selten gestellt. Die stärksten Modelle laufen heute in Rechenzentren ausserhalb der Schweiz. Wer sie nutzt, schickt Daten dorthin, Beleg für Beleg. Ein Schweizer Serverstandort ändert daran nichts. Die Frage ist also nicht nur, wo die Daten liegen. Sondern wohin sie unterwegs sind, was dort mit ihnen passiert, und ob sie danach noch irgendwo bleiben.
Was heute gilt: Das Gesetz schreibt keinen Schweizer Standort vor. Das Datenschutzgesetz erlaubt die Bearbeitung in Ländern mit vergleichbarem Schutz, die EU gehört dazu. Ein Berufsgeheimnis wie bei Anwälten gibt es für Treuhänder nicht, nur für Revisionsstellen. Und selbst Banken und Anwälte arbeiten heute mit ausländischen Rechenzentren, unter Auflagen. Rechtlich ist die Frage also weniger dramatisch, als sie im Gespräch klingt.
Was sich verschiebt: Nicht jede Aufgabe braucht das grösste Modell. Der Grossteil eines Abschlusses ist Rechnen, und dafür braucht es überhaupt kein Sprachmodell. Diese Daten verlassen nichts. Ein Sprachmodell braucht es dort, wo gelesen und erkannt wird, Belege, Leistungszeiträume, Zuordnungen. Heute erledigen das die grossen Modelle. Aber die kleinen holen auf, und zwar schnell. Was vor zwei Jahren nur in einem Rechenzentrum lief, läuft heute auf einem Laptop oder einem lokal installierten Gerät. Es ist gut möglich, dass ein Modell im eigenen Büro in ein paar Jahren eine ernsthafte Alternative ist, für einen grossen Teil dieser Aufgaben. Dann stellt sich die zweite Frage anders.
Was wir nicht wissen: wann das so weit ist, und ob das Recht bis dahin gleich bleibt. Was der Markt verlangt, ob Mandanten nach dem Serverstandort fragen oder nach dem Modell, oder nach beidem. Was der Gesetzgeber vorgibt, in der Schweiz und in der EU, und ob «Schweiz» dann Pflicht ist oder Beruhigung. Ob es am Ende um den Standort der Daten geht oder darum, welchem Recht der Anbieter untersteht. Ich halte diese Fragen für offen. Und ich halte es für ehrlicher, das zu sagen, als eine Antwort zu behaupten, die heute noch keiner hat.
Der Treuhänder als Orchestrator
Zurück zur Frage vom Anfang. Ersetzt das in Zukunft meinen Job? Nein. Aber es entsteht eine andere Rolle. Nicht Sachbearbeiter, nicht Kontrolleur, sondern die Person, die das System steuert.
Der Unterschied liegt in zwei Fragen. Was muss gemacht werden? Und wie wird es gemacht? Wer den Jahresabschluss automatisiert, gibt das Wie ab: die Abstimmung, den Abgleich, die Berechnung, die Vorlage. Das Was behältst du: welche Parameter gelten, was wesentlich ist, was fehlt, was der Mandant wissen muss.
Dazu gehört etwas, das wir nicht schönreden wollen. Je besser die Maschine wird, desto wichtiger wird dein Können, nicht unwichtiger. Wer einen Vorschlag zum Delkredere beurteilen will, muss wissen, wie ein Delkredere funktioniert. Wer die Herleitung einer Steuerrückstellung liest, muss sie lesen können. Die Fleissarbeit fällt weg. Das Fachwissen nicht.
Und die Verantwortung gegenüber dem Mandanten bleibt, wo sie immer war. Daran ändert KI nichts. Daran soll sie auch nichts ändern.
Wenn du wissen willst, wie das konkret aussieht: schreib uns.
Wollen Sie mehr zu unserem Umsetzungspartner, seinen Dienstleistungen und Lösungen erfahren? Sie finden unseren Umsetzungspartner hier oder Fragen Sie direkt uns oder unseren Umsetzungspartner an.
